退職金は勤務していた人が当然受け取るべきものだが、在職中に死去すると遺族が代わりに「死亡退職金」として受け取ることになる。この死亡退職金は相続税の課税対象となり、「500万円×法定相続人の数」を控除した額に課税される。
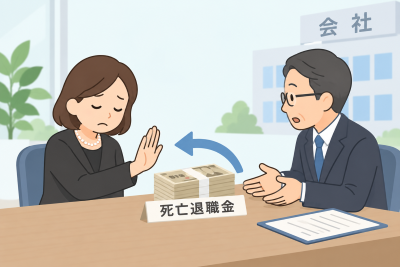
夫の死亡退職金の支払を受けた妻が、「夫は会社にお世話になったのだから、退職金を経営に役立ててもらおう」と考え、全額を返還したとする。
ありえないことではあるが、会社によほどの恩義がある人なら考えられないことではない。
だが死亡退職金の辞退は慎重に決断しなければならない。たとえ税務申告の前に返還したとしても、死亡退職金を受け取る権利が発生した時点で、夫の相続財産に含まれなければならない決まりとなっているためだ。
相続税の対象となる死亡退職金は、被相続人の死亡後3年以内に確定したものに限られる。その期間内に全額が確定していれば、実際の支払いがそれ以降となって課税対象となる。
ただし、3年以上経過してから確定した金額には税金がかけられないということではない。期限が過ぎてから相続人が受け取る死亡退職金は、相続税の課税対象ではなくなるが、相続人の一時所得として所得税が課税されることになる。
遺族が死亡退職金の受け取り辞退
相続税はそれでも課税