棚卸資産 著しく陳腐化で評価減が可能
|
板東税理士事務所は大阪府豊中市にある税理士事務所です
ホーム
>
所長ブログ
>棚卸資産 著しく陳腐化で評価減が可能
棚卸資産 著しく陳腐化で評価減が可能
#売れ残り
#季節商品
#棚卸し
#棚卸資産
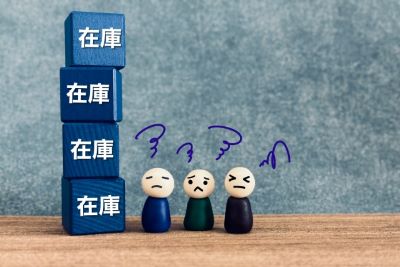
売れ残りの季節商品など、季節商品で売れ残ったものは、従来の実績から判断して今後通常の価格での販売ができないことが明らかであれば、商品が「著しく陳腐化した」として、他の商品と区分して時価で評価減することが認められている。
この場合の「陳腐化」とは、商品には欠陥がないにもかかわらず、季節外れや流行遅れなど経済的な環境の変化により価値が著しく減少し、商品価格が回復しない状況をいう。
«
退職タイミングは間隔空けたほうが良い?
貯蓄型保険の判断基準
»
最新記事一覧
離婚した後の子の養育費 控除できるか?(26/10/14)
養子縁組か生前贈与で対処(26/10/12)
土地と建物の総額表示 (26/10/9)
貸倒れ損金計上の3つの条件(26/10/7)
還付期限は翌年から5年間、でも期限内にやるべき理由(26/10/5)
実態のない海外子会社は偽装の所得隠しとみなされてしまう(26/10/2)
公示地価どのように決めている?(26/09/30)
言ってはいけない退職勧奨のタブーワード(26/09/28)
税務調査対策に欠かせない各種議事録と社内規定(26/09/25)
遺族が死亡退職金の受け取り辞退(26/09/23)
アーカイブ
2020年2月(2)
一覧はこちら
会社設立サポート
新設法人サポート
税務顧問サポート
記帳代行サポート
決算申告サポート
トップページ
サービス案内
料金案内
スタッフ紹介
所長ブログ
代表者挨拶
豊中市の特徴について
お問合せ
Q&A
個人情報保護法に基づく表記