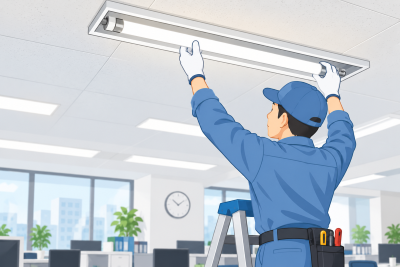
旧型の蛍光灯を使っていた事業所がすべてLEDに取り替えるとすると、ワンフロアでも数十万円の出費が必要だ。その購入費用について、一度に損金にできる「修繕費」か、資産の種類に応じて数年に分けて償却しなければならない「資本的支出」にするか迷うところだろう。
国税庁は修繕費を「資産の維持管理や原状回復のための費用」、資本的支出を「使用可能期間を延長させ、価値を増加させる費用」とそれぞれ定義付けているが、その線引きはあいまいな部分も多い。通常の蛍光灯をLEDランプに替えれば、節電効果や使用可能期間は一般的に向上するので、資本的支出の条件に当てはまるようにも見える。しかし国税庁のホームページ上の質疑応答事例では、LED「照明設備が効用を発揮するためのひとつの部品」と位置づけ、部品の性能が向上したことをもって照明設備としての価値が高まったとは言えないという理由で、修繕費に該当するとしている。
節電効果事例の回答では「節電効果や使用可能期間などが向上している事実をもって(中略)資本的支出に該当するのではないかとも考えられますが」と前置きしたうえで修繕費になるとしており、国税不服審判所も判断に苦しんだ様子がうかがえる。
蛍光灯をLEDに 総取替の費用 損金算入可能